Hàng qua cảng tăng 21,7%, xuất nhập khẩu tăng gần 30%: nhóm cảng biển vào quý bứt tốc
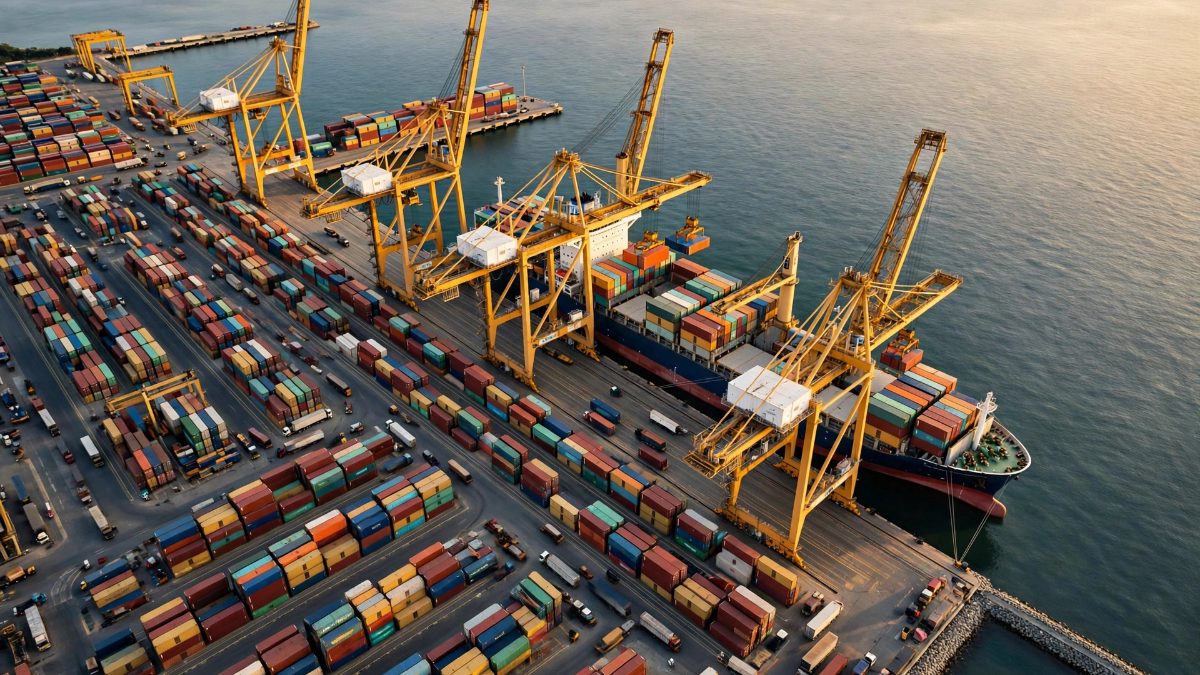
Xuất nhập khẩu quý III tăng khoảng 29,6%, lưu lượng hàng qua cảng tăng 21,7%. Nhóm cảng biển được dự báo có quý kinh doanh khởi sắc, với Gemadept và Viconship tăng lợi nhuận hơn 80%.
Hoạt động xuất nhập khẩu của Việt Nam đang có một quý tăng trưởng mạnh. Theo báo cáo mới công bố của Công ty Chứng khoán MB, trong quý III/2026, tính đến giữa tháng 9, tổng kim ngạch xuất nhập khẩu của cả nước tăng khoảng 29,6% so với cùng kỳ năm trước. Cùng với đó, tổng lưu lượng hàng hóa thông qua hệ thống cảng biển cả nước trong quý III được dự báo tăng 21,7% so với cùng kỳ. Đây là những con số cho thấy dòng hàng hóa đang chảy mạnh trở lại qua các cửa khẩu biển của Việt Nam.
Gemadept được dự báo tăng 86% lợi nhuận
Trong nhóm doanh nghiệp được theo dõi, Tập đoàn Gemadept được dự báo có mức tăng lợi nhuận sau thuế công ty mẹ cao nhất trong quý III/2026. Cụ thể, đơn vị phân tích dự báo lợi nhuận sau thuế công ty mẹ của Gemadept đạt 587 tỷ đồng, tăng 86% so với cùng kỳ năm trước. Sản lượng khai thác qua toàn hệ thống cảng của doanh nghiệp này được kỳ vọng tăng 16,3%, nhờ cảng Nam Đình Vũ đón thêm hai tuyến dịch vụ mới, trong khi các cảng phía Nam tiếp tục xử lý lượng hàng vượt công suất từ Gemalink.
Đối với Cảng Hải Phòng, đơn vị phân tích dự báo lợi nhuận sau thuế công ty mẹ quý III đạt 430 tỷ đồng, tăng 65% so với cùng kỳ năm ngoái. Động lực tăng trưởng được cho là đến từ việc giá dịch vụ tăng khoảng 17% so với cùng kỳ và đóng góp lớn hơn từ bến 3 và 4 Lạch Huyện. Hiệu suất khai thác bến 3, 4 Lạch Huyện có thể tiếp tục cải thiện, ước tính đạt khoảng 48% sau 9 tháng đầu năm 2026. Diễn biến này được hỗ trợ bởi hoạt động thương mại trong khu vực tăng trưởng và việc hãng tàu MSC mở thêm tuyến dịch vụ qua bến cảng.
Viconship và nhóm vận tải biển
Tại Công ty Container Việt Nam, hay còn gọi là Viconship, đơn vị phân tích dự báo lợi nhuận sau thuế công ty mẹ quý III/2026 đạt 146 tỷ đồng, tăng 85% so với cùng kỳ năm trước. Sản lượng khai thác qua hệ thống cảng, không bao gồm VIMC Đình Vũ, dự kiến tăng khoảng 6% so với cùng kỳ. Trong đó, hiệu suất khai thác tại cảng Nam Hải Đình Vũ được kỳ vọng đạt 73,6%, cải thiện so với mức 51,5% trong 9 tháng năm 2025. Giá dịch vụ bình quân được dự báo tăng khoảng 6,5% so với cùng kỳ, qua đó hỗ trợ biên lợi nhuận gộp trong quý III.
Bưu chính chuyển phát vẫn chịu sức ép
Ở chiều ngược lại, đối với nhóm bưu chính chuyển phát, đơn vị phân tích lưu ý giá nhiên liệu neo ở mức cao sẽ tiếp tục gây áp lực lên biên lợi nhuận. Lũy kế 8 tháng đầu năm 2026, tổng mức bán lẻ hàng hóa và doanh thu dịch vụ tiêu dùng tăng 13,2% so với cùng kỳ, góp phần thúc đẩy khối lượng vận chuyển hàng hóa đường bộ tăng 18% so với cùng kỳ. Sự phục hồi của thị trường nội địa cùng đà tăng trưởng của thương mại điện tử sẽ tiếp tục hỗ trợ doanh thu từ hoạt động cốt lõi của các doanh nghiệp chuyển phát.
Điều gì chờ đợi phía trước
Nhìn tổng thể, quý III đang cho thấy sự phân hóa rõ rệt trong nhóm logistics. Doanh nghiệp cảng biển hưởng lợi trực tiếp từ dòng hàng xuất nhập khẩu tăng mạnh và giá dịch vụ đi lên, trong khi nhóm chuyển phát phải vật lộn với chi phí nhiên liệu. Với các nhà đầu tư, câu hỏi quan trọng không phải là quý III tốt đến đâu, mà là đà tăng trưởng này có kéo dài sang quý IV và năm sau hay không.
Nguồn tin: Báo Pháp Luật Việt Nam
Biên tập viên với nhiều năm rà soát bản thảo, chú trọng tính chính xác và mạch kể rõ ràng.
Bài liên quan
Doanh nghiệp bất động sản giữ uy tín bằng cách nào trong dài hạn
Trong lĩnh vực bất động sản, uy tín không xây dựng trong một ngày mà tích lũy qua từng dự án và từng lần giữ lời hứa với khách hàng. Đây cũng là tài sản quan trọng nhất của doanh nghiệp về lâu dài.
Sabeco chi gần 3.800 tỷ đồng trả cổ tức: Triển vọng và thách thức cho SAB
Sabeco chốt ngày chia cổ tức hơn 3.800 tỷ đồng vào tháng 8. Cùng phân tích kết quả kinh doanh Q1/2026 và những rủi ro ảnh hưởng đến cổ phiếu SAB. Xem ngay!
Giải mã chiến lược SMR: Việt Nam tháo gỡ 'nút thắt' năng lượng cho AI và Bán dẫn
Việt Nam hợp tác cùng Hoa Kỳ triển khai lò phản ứng hạt nhân mô-đun (SMR) nhằm đảm bảo nguồn điện ổn định 99,999% cho ngành bán dẫn và AI. Xem chi tiết lộ trình!
PV GAS: Chiến Lược Đảm Bảo Nguồn Cung LNG Và LPG Giữa Biến Động Toàn Cầu
PV GAS khẳng định vai trò then chốt khi đảm bảo nguồn cung LNG và LPG cho Việt Nam bất chấp biến động tại eo biển Hormuz. Xem ngay chiến lược vận hành chi tiết!