Vay mua nhà lần đầu: Những khoản phí ẩn mà người mua thường bỏ sót
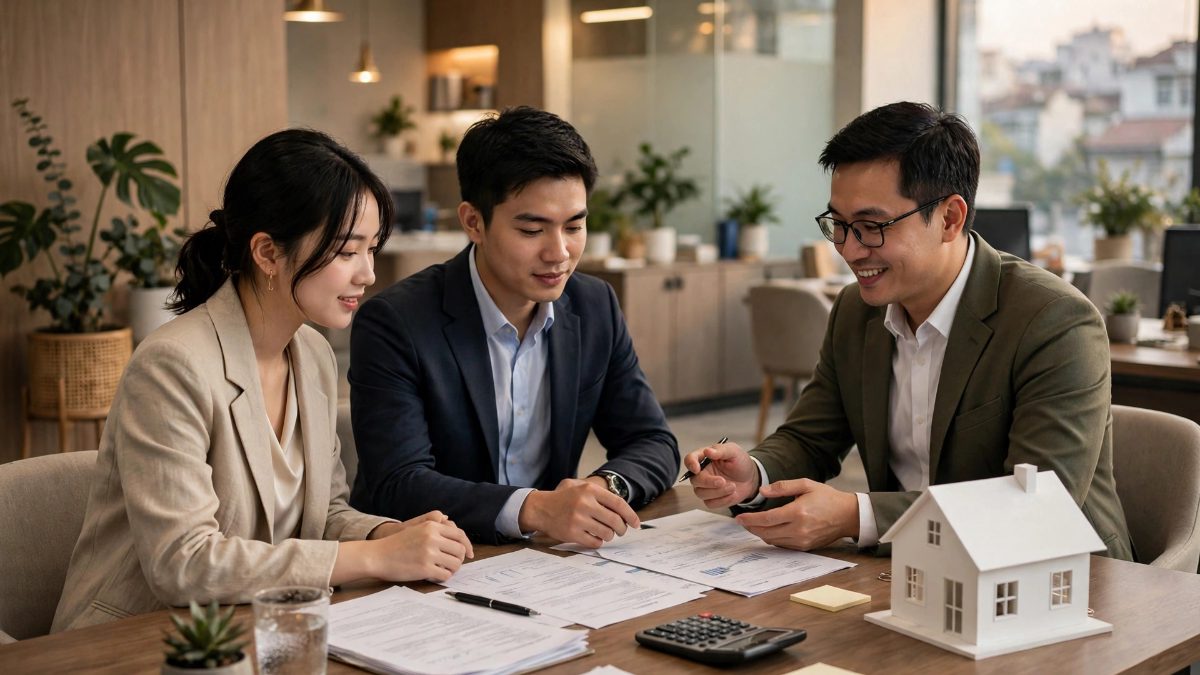
Giá niêm yết chỉ là một phần của tổng số tiền phải trả khi mua nhà lần đầu. Phí công chứng, thuế, phí quản lý và lãi suất thả nổi có thể đội chi phí lên đáng kể nếu không tính trước.
Mua nhà lần đầu là một trong những quyết định tài chính lớn nhất của đời người, và cũng là lúc nhiều người dễ bỏ sót chi phí nhất. Bảng giá mà chủ đầu tư hay người bán đưa ra thường chỉ là giá trị căn nhà. Trên thực tế, tổng số tiền phải chuẩn bị còn bao gồm hàng loạt khoản phí khác, từ thuế và phí công chứng cho tới lãi vay trong những năm đầu.
Những khoản phí phải trả ngay khi mua
Trước hết là các khoản thuế và phí liên quan tới giao dịch. Người mua thường phải chịu lệ phí trước bạ, phí công chứng hợp đồng, phí thẩm định giá nếu vay ngân hàng, và phí đăng ký sang tên. Tùy giá trị căn nhà mà tổng các khoản này có thể lên tới vài chục triệu đồng, một con số không nhỏ với người mua lần đầu.
Tiếp theo là chi phí hoàn thiện và dọn vào ở. Nhà bàn giao thô hoặc bàn giao cơ bản vẫn cần thêm tiền làm nội thất, mua thiết bị, lắp rèm, điều hòa và các vật dụng sinh hoạt. Nhiều người chỉ tính tiền mua nhà mà quên mất khoản này, để rồi sau khi nhận nhà lại phải vay thêm hoặc hoãn dọn vào ở nhiều tháng.
Với căn hộ chung cư, đừng quên phí quản lý vận hành và quỹ bảo trì. Phí quản lý thu hằng tháng, còn quỹ bảo trì thường thu một lần bằng khoảng hai phần trăm giá trị căn hộ. Ngoài ra còn có phí gửi xe, phí dịch vụ tiện ích, và các khoản đóng góp ban đầu của tòa nhà. Hãy hỏi rõ tất cả các khoản này trước khi ký hợp đồng, và yêu cầu ghi rõ trong hợp đồng nếu có thể.
Lãi suất: phần đắt nhất mà ít người tính kỹ
Với phần lớn người mua nhà lần đầu, tiền vay ngân hàng mới là khoản chi lớn nhất trong dài hạn. Nhiều gói vay quảng cáo lãi suất ưu đãi trong năm đầu, nhưng sau thời gian ưu đãi, lãi suất sẽ thả nổi theo thị trường. Khoản trả hằng tháng có thể tăng lên đáng kể từ năm thứ hai trở đi, trong khi thu nhập của người mua chưa chắc đã tăng tương ứng.
Trước khi vay, hãy yêu cầu ngân hàng tính bảng trả nợ chi tiết theo từng năm, với cả kịch bản lãi suất tăng thêm một đến hai phần trăm. Nếu khoản trả trong kịch bản xấu vẫn nằm trong khả năng của gia đình, khoản vay đó mới thực sự an toàn. Một nguyên tắc thường được nhắc tới là tổng tiền trả nợ hằng tháng không nên vượt quá một phần ba thu nhập ổn định của gia đình.
Ngoài ra, hãy đọc kỹ các điều khoản về phí trả nợ trước hạn. Nhiều người dự định vài năm sau có tiền sẽ trả bớt để giảm lãi, nhưng không biết rằng ngân hàng có thể thu phí trả trước hạn trong những năm đầu. Biết trước điều này giúp bạn chọn gói vay phù hợp với kế hoạch tài chính của mình, thay vì bị bất ngờ sau này.
Một danh sách kiểm tra trước khi đặt cọc
Trước khi đặt cọc, hãy lập một bảng tính đầy đủ: giá nhà, thuế phí, chi phí hoàn thiện, tiền trả trước cho ngân hàng, và khoản dự phòng ít nhất ba tháng trả nợ. Nếu tổng số tiền cần chuẩn bị vượt quá khả năng, hãy cân nhắc chọn căn nhỏ hơn, vị trí xa hơn một chút, hoặc chờ thêm thời gian tích lũy.
Hãy giữ lại một khoản dự phòng cho những việc bất ngờ: sửa chữa, thay thiết bị hỏng, hoặc thu nhập tạm thời giảm. Người mua nhà lần đầu thường dồn hết tiền vào việc mua nhà, để rồi khi có sự cố nhỏ cũng phải vay mượn. Một khoản dự phòng khiêm tốn sẽ giúp bạn sống thoải mái trong căn nhà mới, thay vì chỉ sở hữu nó trên giấy tờ.
Mua nhà là một hành trình dài, không phải một giao dịch trong ngày. Người chuẩn bị kỹ càng về chi phí sẽ bước vào căn nhà mới với tâm thế nhẹ nhàng hơn rất nhiều, và đó mới là khởi đầu đúng nghĩa cho một tổ ấm.
Phóng viên chuyên ghi chép hiện trường, yêu thích kể chuyện bằng hình ảnh và dữ liệu thực tế.
Bài liên quan
Vay mua nhà lần đầu: Tính sao cho khoản trả góp không nuốt hết lương tháng?
Mua nhà lần đầu là quyết định tài chính lớn nhất của nhiều gia đình trẻ. Tính toán kỹ khoản trả góp trước khi ký hợp đồng vay sẽ giúp bạn tránh cảnh mỗi tháng chỉ làm việc để trả nợ ngân hàng.
Sabeco chi gần 3.800 tỷ đồng trả cổ tức: Triển vọng và thách thức cho SAB
Sabeco chốt ngày chia cổ tức hơn 3.800 tỷ đồng vào tháng 8. Cùng phân tích kết quả kinh doanh Q1/2026 và những rủi ro ảnh hưởng đến cổ phiếu SAB. Xem ngay!
Tín dụng ủy thác: Đòn bẩy giúp phụ nữ Quảng Ninh phát triển kinh tế
Khám phá mô hình tín dụng ủy thác hiệu quả tại Quảng Ninh với dư nợ hơn 3.000 tỷ đồng, giúp phụ nữ khởi nghiệp và phát triển kinh tế bền vững. Xem ngay!
VCCI đề xuất gỡ "nút thắt" thuế cho tài xế công nghệ và nghề ve chai
VCCI kiến nghị Bộ Tài chính điều chỉnh quy định thuế cho tài xế công nghệ và người thu mua phế liệu nhằm tháo gỡ khó khăn, thúc đẩy kinh tế tuần hoàn. Xem chi tiết!